
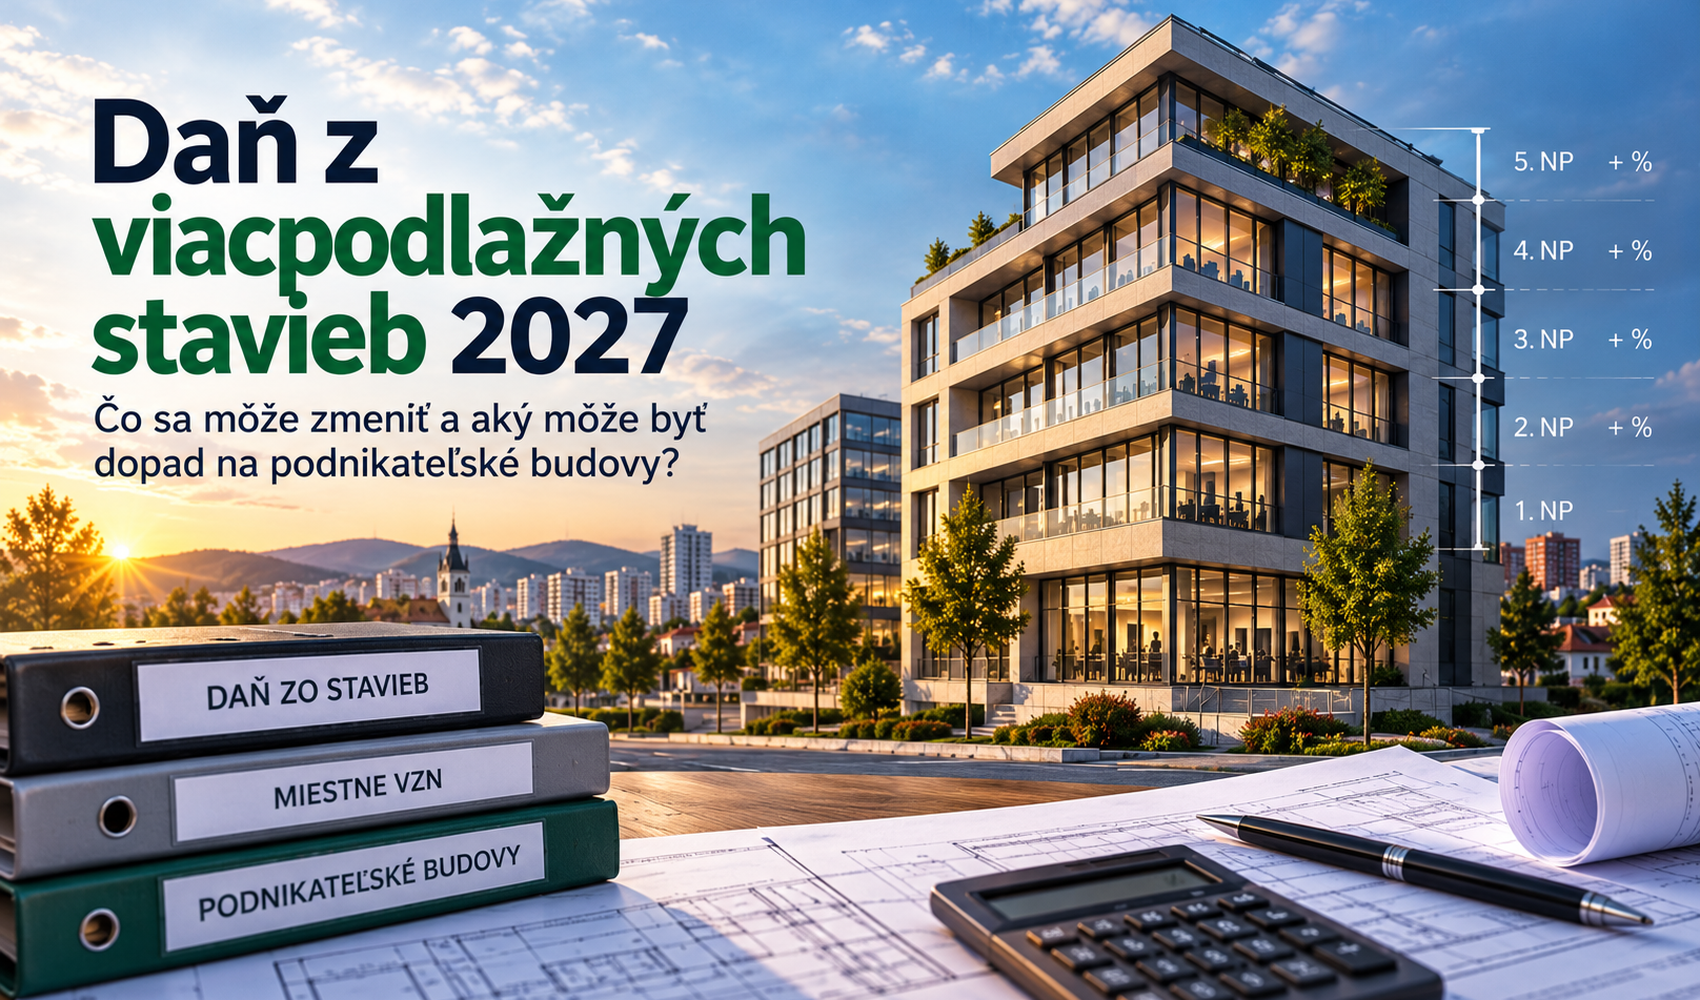
Pripravovaná novela miestnych daní má dať mestám a obciam podstatne väčšiu voľnosť pri určovaní príplatku za ďalšie podlažia viacpodlažných stavieb. Najväčší potenciálny dopad má na viacpodlažné administratívne, obchodné, hotelové, výrobné a ďalšie nebytové stavby. Vyššia daň však nevznikne automaticky prijatím zákona.
Dnes môže obec pri viacpodlažnej stavbe určiť príplatok najviac 0,33 eura za m² základu dane za každé ďalšie podlažie. Pripravovaná novela má tento pevný strop pri väčšine nebytových stavieb uvoľniť a umožniť obciam určovať rozdielne príplatky podľa druhu stavby a jej umiestnenia. Pôvodný limit 0,33 €/m² má podľa zverejneného návrhu zostať pri stavbách na bývanie. K 16. septembru 2026 však návrh LP/2026/390 nie je schváleným zákonom. Dátum 1. november 2026 preto treba uvádzať iba ako navrhovanú účinnosť. Konkrétne zvýšenie dane by navyše záviselo od toho, či a ako príslušná obec alebo mesto zmení svoje všeobecne záväzné nariadenie (VZN).
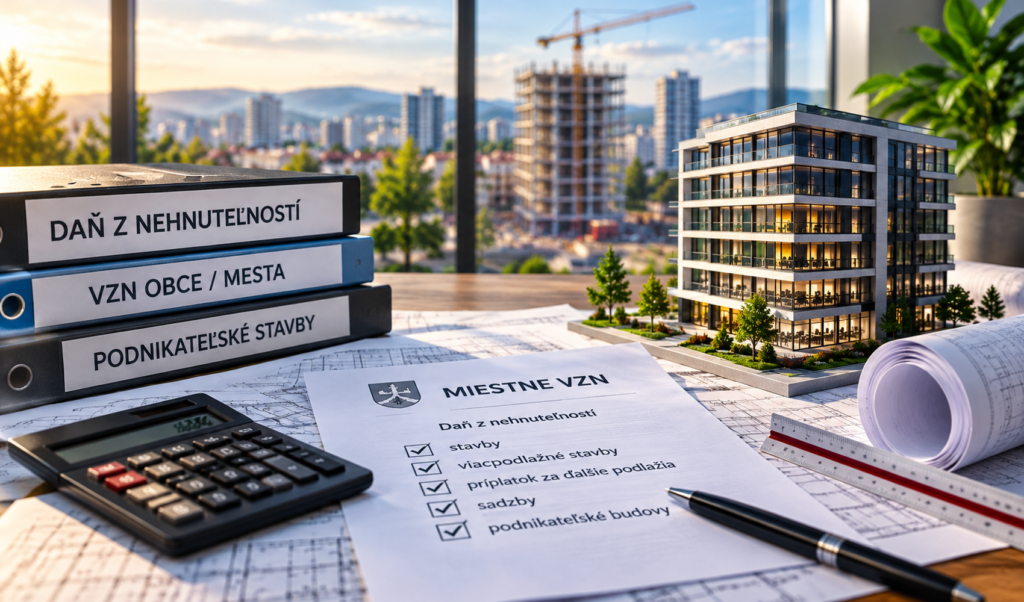
Model viacpodlažnej podnikateľskej budovy znázorňuje súvislosť medzi nehnuteľnosťou, daňou zo stavieb, príplatkom za ďalšie podlažia a miestnym VZN. Konkrétne daňové nastavenie závisí od rozhodnutia príslušnej samosprávy.
Čo sa má zmeniť: pri nebytových stavbách môže odpadnúť pevný strop 0,33 €/m²
Najvýznamnejšou navrhovanou zmenou nie je nová daň, ale rozšírenie právomocí samospráv. Obce by pri väčšine nebytových stavieb už neboli viazané dnešným jednotným maximom 0,33 €/m² a mohli by príplatok diferencovať podľa druhu stavby aj územia.
Podľa platného zákona môže obec pri viacpodlažnej stavbe určiť príplatok maximálne 0,33 €/m² za každé ďalšie podlažie okrem prvého nadzemného podlažia. Samotná daň zo stavieb sa naďalej počíta zo zastavanej plochy a príplatok sa stáva súčasťou výslednej sadzby pri viacpodlažnom objekte. Návrh LP/2026/390 má obciam umožniť určiť príplatok rozdielne podľa druhu stavby, časti obce alebo katastrálneho územia, prípadne tieto kritériá kombinovať. Obec však nebude povinná existujúci príplatok meniť.
TABUĽKA 1 – SÚČASNÝ SYSTÉM VS. NÁVRH
| Parameter | Súčasný stav | Návrh LP/2026/390 |
| Kto určuje príplatok | obec vo VZN | obec vo VZN |
| Všeobecný maximálny príplatok | 0,33 €/m² za ďalšie podlažie | pri väčšine nebytových stavieb sa má pevný strop uvoľniť |
| Stavby na bývanie | max. 0,33 €/m² | limit 0,33 €/m² má zostať zachovaný |
| Rozlíšenie podľa druhu stavby | obmedzené | rozšírené podľa kategórie stavby |
| Územné rozlíšenie | podľa miestnych podmienok | aj podľa katastrálneho územia |
| Automatické zvýšenie dane prijatím zákona | nie | nie |
| Dokument určujúci konkrétnu sadzbu | VZN obce | VZN obce |
Porovnanie súčasného systému a pripravovanej zmeny: Tabuľka ukazuje hlavné rozdiely medzi platným spôsobom určovania príplatku za ďalšie podlažie a návrhom LP/2026/390. Kľúčovou zmenou má byť väčšia právomoc obcí pri nebytových stavbách, pričom konkrétnu výšku príplatku bude naďalej určovať príslušné VZN obce alebo mesta.
Práve posledný riadok je pre vlastníka rozhodujúci. Ani prípadné schválenie novely samo neurčí, koľko zaplatí konkrétna administratívna budova v Bratislave, Košiciach alebo Žiline.
Prečo Ministerstvo financií navrhuje systém meniť
Súčasná daň vychádza zo zastavanej plochy budovy, nie zo súčtu podlahových plôch všetkých podlaží. Podľa Ministerstva financií a samospráv preto vyššie viacpodlažné objekty nemusia byť v súčasnom systéme dostatočne zohľadnené.
Základom dane zo stavieb je pôdorys najrozsiahlejšej nadzemnej časti stavby. Budova so zastavanou plochou 1 000 m² preto nemá päťnásobný základ dane len preto, že má päť podlaží. Ďalšie podlažia sa premietajú prostredníctvom príplatku. Ministerstvo financií uvádza, že zmenu hranice príplatku žiadali najmä väčšie samosprávy s viacpodlažnými budovami a mestá a obce túto požiadavku opakovane predkladali aj počas výjazdových rokovaní vlády. Nejde teda o zavedenie novej majetkovej dane ani o prechod na zdaňovanie celej podlahovej plochy budovy. Mení sa jeden parameter existujúcej dane zo stavieb.
Ktorých budov sa pripravovaná zmena môže dotknúť najviac
Najvyššiu pozornosť by mali návrhu venovať vlastníci viacpodlažných nebytových objektov. Vplyv príplatku rastie so zastavanou plochou a počtom ďalších podlaží.
Z pohľadu stavebného a realitného trhu ide najmä o administratívne centrá, hotely a ubytovacie objekty, obchodné a polyfunkčné budovy, parkovacie domy a viacpodlažné výrobné či skladové stavby. Pri posledných dvoch kategóriách je podmienkou, že skutočne ide o viacpodlažnú stavbu. Predmetná zmena sa podľa Ministerstva financií nemá týkať dane z pozemkov, dane z bytov ani samostatných nebytových priestorov v bytových domoch. Tie majú vlastný spôsob zdaňovania.
TABUĽKA 2 – KDE JE POTENCIÁLNY DOPAD NAJVÝRAZNEJŠÍ
| Typ nehnuteľnosti | Relevantnosť zmeny | Prečo |
| viacpodlažná administratívna budova | vysoká | väčšia zastavaná plocha a viac ďalších podlaží |
| hotel alebo ubytovacia budova | vysoká | typicky viacpodlažný prevádzkový objekt |
| polyfunkčná stavba | podľa spôsobu využitia | jednotlivé časti môžu mať rozdielne daňové zaradenie |
| viacpodlažný výrobný alebo skladový objekt | relevantná | príplatok rastie s počtom ďalších podlaží |
| samostatný parkovací dom | relevantná | typický viacpodlažný objekt |
| byt v bytovom dome | táto konkrétna zmena nie | daň z bytov má samostatný režim |
| nebytový priestor v bytovom dome | táto konkrétna zmena nie | nejde o príplatok dane zo samostatnej stavby |
Kde môže byť dopad zmeny najvýraznejší: Porovnanie ukazuje, ktorých typov viacpodlažných nebytových stavieb sa pripravovaná zmena môže dotknúť najviac. Rozhodujúca bude najmä zastavaná plocha, počet ďalších podlaží, daňové zaradenie stavby a príplatok určený miestnym VZN.
Bratislava má dnes maximum 0,33 €, Žilina iba 0,10 € za ďalšie podlažie
Už dnešné VZN ukazujú výrazné rozdiely medzi mestami. Bratislava používa maximálny príplatok 0,33 €/m², Košice 0,25 €, Nitra 0,30 €, Banská Bystrica 0,15 € a Žilina 0,10 €/m² za ďalšie podlažie.
Porovnanie piatich krajských miest ukazuje, prečo bude po prípadnej novele rozhodnutie konkrétnej samosprávy také dôležité. Rozdiel existuje už dnes, hoci všetky mestá sú viazané rovnakým zákonným maximom. Bratislava tak už dnes používa zákonné maximum 0,33 €/m². V Žiline je príplatok 0,10 €/m². Rozdiel pri modelovej budove so zastavanou plochou 1 000 m² a piatimi ďalšími podlažiami predstavuje 1 150 eur ročne ešte pred akoukoľvek pripravovanou novelou.
TABUĽKA 3 – PRÍPLATOK ZA PODLAŽIE VO VYBRANÝCH MESTÁCH, 2026
| Mesto | Príplatok za ďalšie podlažie | Podlažná časť dane pri modelovej stavbe* |
| Bratislava | 0,33 €/m² | 1 650 € |
| Nitra | 0,30 €/m² | 1 500 € |
| Košice | 0,25 €/m² | 1 250 € |
| Banská Bystrica | 0,15 €/m² | 750 € |
| Žilina | 0,10 €/m² | 500 € |
Príplatok za ďalšie podlažie vo vybraných mestách: Porovnanie ukazuje, že výška príplatku sa medzi mestami líši už dnes. Modelový výpočet pri zastavanej ploche 1 000 m² a piatich ďalších podlažiach znázorňuje rozdiel v podlažnej časti dane podľa aktuálneho miestneho VZN.
* Model: zastavaná plocha 1 000 m² a päť ďalších podlaží. Ide iba o podlažnú časť výpočtu, bez základnej ročnej sadzby dane zo stavieb.
Model ukazuje, prečo môže byť uvoľnenie stropu ekonomicky významné
Pri budove so zastavanou plochou 1 000 m² a piatimi ďalšími podlažiami znamená každých 0,10 €/m² príplatku rozdiel 500 eur ročne. Ak obec po zmene zákona príplatok zvýši výraznejšie, rozdiel sa násobí počtom podlaží aj veľkosťou pôdorysu.
Predstavme si šesťpodlažnú administratívnu budovu so zastavanou plochou 1 000 m². Prvé nadzemné podlažie sa do počtu ďalších podlaží nezapočítava, takže príplatok sa v modeli uplatní päťkrát. Pri príplatku 0,25 €/m² je podlažná časť dane: 1 000 × 5 × 0,25 = 1 250 eur ročne. Ak by budúce znenie zákona takúto sadzbu umožnilo a obec vo svojom VZN stanovila napríklad 0,75 €/m²: 1 000 × 5 × 0,75 = 3 750 eur ročne. Rozdiel by bol 2 500 eur za rok. Hodnota 0,75 €/m² je iba modelový scenár na vysvetlenie citlivosti výpočtu, nie odhad ani predpoveď budúcej sadzby ktoréhokoľvek mesta.
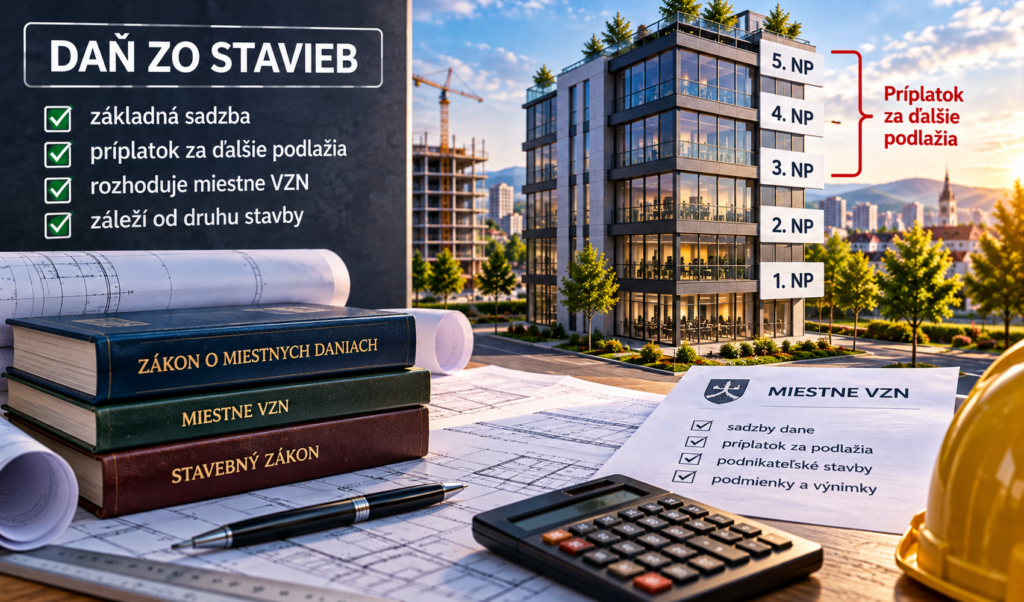
Schéma viacpodlažnej podnikateľskej budovy znázorňuje princíp výpočtu príplatku za ďalšie podlažia. Výslednú daň ovplyvňuje základná sadzba, počet ďalších podlaží a miestne VZN obce alebo mesta.
Zamestnávatelia upozorňujú na náklady a predvídateľnosť, samosprávy žiadajú väčšiu voľnosť
Pripomienkové konanie ukázalo rozdielne pohľady na návrh. Podnikateľské organizácie upozorňujú najmä na predvídateľnosť nákladov a nedostatočné vyhodnotenie ekonomických vplyvov, zatiaľ čo požiadavka na väčšiu miestnu daňovú autonómiu prišla podľa Ministerstva financií najmä od väčších samospráv.
Asociácia priemyselných zväzov a dopravy (APZD) vo svojej zásadnej pripomienke uviedla, že s návrhom nesúhlasí, a navrhla jeho stiahnutie z legislatívneho procesu. V argumentácii zdôraznila význam predvídateľnosti nákladov pre podnikanie. Republiková únia zamestnávateľov (RÚZ) upozornila aj na spôsob vyhodnotenia vplyvov na podnikateľské prostredie. Namietala, že návrh môže viesť k vyššiemu daňovému zaťaženiu konkrétnych vlastníkov, hoci presný dopad bude závisieť od budúcich VZN. Na strane samospráv je východisko iné. Ministerstvo financií uvádza, že zmenu hranice príplatku požadovali najmä väčšie mestá a obce s viacpodlažnými budovami. Tieto stanoviská ešte nehovoria, aké bude konečné znenie novely.
Vyššia daň môže vstúpiť do OPEX budovy aj ekonomiky prenájmu
Pri komerčnej nehnuteľnosti je daň zo stavieb súčasťou nákladov vlastníctva a prevádzky. Zmena preto môže ovplyvniť ekonomiku existujúcej budovy, návratnosť investície a podľa podmienok konkrétnej nájomnej zmluvy aj náklady nájomcov.
Pri existujúcom objekte sa prípadné zvýšenie prejaví ako vyšší ročný náklad vlastníka. Pri prenajímanej administratívnej, obchodnej alebo logistickej nehnuteľnosti závisí ďalší dopad od zmluvného nastavenia: daň môže zostať na strane vlastníka alebo sa môže v určitej forme premietnuť do prevádzkových nákladov či ekonomiky nájmu. Pre developera alebo investora je preto miestna daň súčasťou dlhodobého OPEX budovy. Ak novela umožní väčšie rozdiely medzi mestami, katastrálnymi územiami a druhmi stavieb, miestne daňové nastavenie môže získať väčšiu váhu už pri ekonomickom hodnotení projektu. To nie je dôvod meniť investičné rozhodnutie podľa návrhu, ktorý ešte neplatí. Je to však dôvod zaradiť budúce VZN medzi parametre, ktoré sa pri prevádzkovej ekonomike nehnuteľnosti kontrolujú.
Čo má vlastník alebo investor sledovať pred rokom 2027
Dnes ešte nemožno prepočítať konečnú budúcu daň. Vlastník však môže pripraviť údaje o svojich budovách a po schválení zákona rýchlo vyhodnotiť nové VZN príslušnej samosprávy.
Pri každej viacpodlažnej stavbe má význam poznať zastavanú plochu, počet ďalších podlaží, daňové zaradenie stavby, súčasnú ročnú sadzbu a príplatok podľa miestneho VZN. Práve tieto údaje umožnia porovnať súčasný a prípadný nový stav. Pre vlastníka portfólia bude potrebné sledovať dva samostatné kroky. Najprv konečné znenie zákona a až potom nové alebo novelizované VZN jednotlivých miest a obcí. Zmena zákona bez zmeny VZN nemusí sama osebe viesť k zvýšeniu daňovej povinnosti.
K 16. septembru 2026 novela stále nie je schváleným zákonom
LP/2026/390 je naďalej vedený ako legislatívny návrh po ukončení medzirezortného pripomienkového konania. Dátum 1. november 2026 je preto potrebné uvádzať výlučne ako navrhovanú účinnosť.
Medzirezortné pripomienkové konanie sa začalo 13. júla a skončilo 31. júla 2026. Návrh má rezortné číslo MF/012062/2026-726 a označenie LP/2026/390. Pre vlastníkov budov je podstatný najmä rok 2027. Miestne sadzby a príplatky sa uplatňujú podľa VZN samosprávy pre príslušné zdaňovacie obdobie. Článok je časovo citlivý a po presune materiálu na vládu, do NR SR alebo po zmene jeho znenia bude potrebné legislatívnu časť aktualizovať.
Záver – rozhodujúce nebude iba znenie zákona, ale miestne VZN
Pripravovaná novela môže pri nebytových viacpodlažných stavbách výrazne rozšíriť priestor samospráv na určovanie podlažného príplatku. To však ešte neznamená plošné ani automatické zvýšenie dane od roku 2027.
Najpodstatnejšou zmenou je presun väčšej časti rozhodovania na miestnu úroveň. Dnešné porovnanie Bratislavy, Košíc, Nitry, Banskej Bystrice a Žiliny pritom ukazuje, že mestá využívajú existujúci priestor veľmi rozdielne už teraz. Pre vlastníka viacpodlažnej podnikateľskej budovy preto nebude stačiť otázka „schválili novelu?“. Prakticky dôležitejšia bude druhá otázka: ako po zmene zákona nastavilo príplatok mesto alebo obec, v ktorej budova stojí?
FAQ
Zvýši sa od roku 2027 daň z každej viacpodlažnej budovy?
Nie. Návrh má rozšíriť právomoci samospráv, ale sám neurčuje konkrétnu vyššiu sadzbu pre každú budovu. Obec musí príplatok upraviť vo svojom VZN.
Aký je dnes maximálny príplatok za ďalšie podlažie?
Platný zákon umožňuje príplatok najviac 0,33 €/m² za každé ďalšie podlažie okrem prvého nadzemného podlažia.
Čo je hlavnou zmenou pripravovanej novely?
Pri väčšine nebytových stavieb má byť odstránený dnešný pevný limit 0,33 €/m² a samospráva má dostať širší priestor na určenie príplatku podľa druhu stavby a lokality.
Týka sa zmena aj bytov a kancelárií v bytových domoch?
Táto konkrétna úprava sa nemá týkať dane z bytov ani samostatných nebytových priestorov v bytových domoch.
Kedy má novela nadobudnúť účinnosť?
Návrh uvádza 1. november 2026, ale k 16. septembru 2026 nejde o definitívny dátum účinnosti schváleného zákona.
Čo má vlastník viacpodlažnej budovy sledovať?
Konečné znenie novely a následne VZN mesta alebo obce. Pre samotný výpočet sú rozhodujúce najmä zastavaná plocha, počet ďalších podlaží, daňové zaradenie stavby, miestna ročná sadzba a príplatok za podlažie.
Čo sledovať ďalej
Vlastníci, investori a správcovia viacpodlažných podnikateľských budov by mali pred zdaňovacím obdobím 2027 skontrolovať nové VZN svojej samosprávy. FORBI bude legislatívny proces LP/2026/390 sledovať a článok aktualizuje po ďalšom posune návrhu a pri zverejnení miestnych sadzieb na rok 2027.